2020-21 ബജറ്റിൽ നടപ്പ് വർഷം 30,42,230 കോടി രൂപ ചെലവഴിക്കാൻ കേന്ദ്രസർക്കാർ പദ്ധതിയിട്ടിരുന്നു. 7,96,337 കോടി രൂപ വായ്പയെടുക്കുന്നതിലൂടെ വരുമാനത്തിലെ കുറവ് പരിഹരിക്കാനാവും. ഇതായിരുന്നു ബജറ്റില് കണക്കാക്കിയിരുന്ന ധനക്കമ്മി; ജി.ഡി.പിയുടെ 3.5 ശതമാനത്തിന് തുല്യം.
എന്നാല് കൊറോണ വൈറസ് വ്യാപനം ഈ കണക്കുകൂട്ടലുകളെല്ലാം തെറ്റിച്ചു. വായ്പയെടുക്കുന്നത് 7,96,337 കോടി രൂപയായി പരിമിതപ്പെടുത്താൻ കഴിയില്ലെന്ന് സാമ്പത്തിക ശാസ്ത്രജ്ഞർ വ്യക്തമായിരുന്നു. കൂടുതൽ വായ്പയെടുക്കേണ്ടതായി വരും, സർക്കാരിന് മാത്രമാണ് ഇക്കാര്യം മനസിലാകാതിരുന്നത്. എന്നാല് 4.2 ലക്ഷം കോടി രൂപ അധികമായി വായ്പയെടുക്കേണ്ടിവരുമെന്ന് മനസില്ലാമനസോടെ സർക്കാരിന് സമ്മതിക്കേണ്ടിവന്നു. ഇതോടെ മൊത്തം വായ്പയെടുക്കേണ്ട തുക ഏകദേശം 12 ലക്ഷം കോടി രൂപയായി. ജി.ഡി.പി എസ്റ്റിമേറ്റിൽ മാറ്റമില്ലെന്ന് കരുതിയാല് ധനക്കമ്മി 5.3 ശതമാനമായിരിക്കും.
ഈ കണക്കുകള് ഒന്ന് പരിശോധിക്കാം :
ദരിദ്ര കുടുംബങ്ങൾക്ക് നേരിട്ട് പണമായും മറ്റ് തരത്തിലുള്ള സയാഹമായും എത്തിക്കുകയും പൂർണ്ണമായും തകർന്ന സമ്പദ്വ്യവസ്ഥയെ ഉണർത്താനും ഉപയോഗിച്ചാൽ മാത്രമേ അധിക വായ്പയെടുക്കുന്ന തുക ധനപരമായ ഉത്തേജനമാകൂ എന്ന് ഞാൻ ചൂണ്ടിക്കാട്ടിയിരുന്നു. എന്നാല് 4.2 ലക്ഷം കോടി അധിക തുക വരുമാനക്കുറവ് പരിഹരിക്കാന് വേണ്ടി ഉപയോഗിക്കാനുള്ള സർക്കാർ നീക്കം ആശങ്കാജനകമാണ്. കണക്കാക്കിയ നികുതി വരുമാനത്തിലും ഓഹരി വിറ്റഴിക്കലിന്റെ വരുമാനത്തിലും വലിയ വ്യത്യാസം ഉണ്ടാകുമെന്ന് സർക്കാർ കരുതുന്നു. പ്രതീക്ഷിച്ച വരുമാനത്തില് നിന്നുള്ള ഈ വ്യത്യാസം 4.2 ലക്ഷം കോടി രൂപയായി കണക്കാക്കുകയാണെങ്കില് അധിക വായ്പയെടുത്ത തുക ഈ വ്യത്യാസം പരിഹരിക്കുന്നതിന് മാത്രമേ ഉപകരിക്കൂ. അങ്ങനെയെങ്കില് അധികവായ്പയെടുത്ത 4.2 ലക്ഷം കോടി രൂപ തീർച്ചയായും സാമ്പത്തിക ഉത്തേജകമായി കണക്കാക്കാനാവില്ല.
മറ്റ് ചെലവുകൾ സർക്കാർ വെട്ടിക്കുറയ്ക്കുമോ എന്ന കാര്യത്തിൽ വ്യക്തതയില്ല. ഇതുവരെ പ്രഖ്യാപിച്ച ചെലവ് ചുരുക്കലിലൂടെ സർക്കാരിന് 41,490 കോടി രൂപ ലാഭിക്കാനാകും. എന്നാല് കൊവിഡ്-19 നുമായി ബന്ധപ്പെട്ട ചെലവുകൾക്ക് ഇത് ഉപയോഗപ്പെടുത്തേണ്ടതിനാല് സാമ്പത്തിക ഉത്തേജനത്തിന് ഇതും ഫലപ്രദമാകില്ല.
മാർച്ച് 25 ന് കേന്ദ്രം പ്രഖ്യാപിച്ച 1.7 ലക്ഷം കോടി രൂപയുടെ പാക്കേജ് സാമ്പത്തിക ഉത്തേജക പാക്കേജായി സർക്കാർ കണക്കാക്കുമെന്ന് ഞാൻ സംശയിക്കുന്നു. യഥാർത്ഥത്തിൽ, പണമായി 60,000 കോടി രൂപയും ഭക്ഷ്യധാന്യങ്ങള്ക്കായി 40,000 കോടി രൂപയുമാണ് വേണ്ടിയിരുന്നത് (നേരത്തെ ബജറ്റില് കണക്കാക്കിയിട്ടില്ല). അതിനാൽ ഈ ഒരു ലക്ഷം കോടി രൂപയെ സാമ്പത്തിക ഉത്തേജകമായി കണക്കാക്കാം.
അധിക ധനം നൽകാനുള്ള റിസർവ് ബാങ്കിന്റെ നടപടികളെയും ധനപരമായ ഉത്തേജകമായി സർക്കാർ കണക്കാക്കുമെന്ന് ഞാൻ സംശയിക്കുന്നു. അധിക ധനത്തെ ചെലവുമായി കൂട്ടിക്കുഴയ്ക്കുന്നത് ആശയക്കുഴപ്പമുണ്ടാക്കുന്നതാണ്. അധിക വായ്പ എന്നത് വിതരണവുമായി ബന്ധപ്പെട്ട് നില്ക്കുമ്പോള്, ധനപരമായ ഉത്തേജനം ഡിമാന്ഡുമായി ബന്ധപ്പെട്ട് നില്ക്കുന്നതാണ്. മാർച്ച് 27 മുതൽ 5.24 ലക്ഷം കോടി രൂപയുടെ അധിക പണലഭ്യത റിസർവ് ബാങ്ക് നൽകിയിട്ടുണ്ട്.
സർക്കാരിന് അനുകൂലമായി വാദം നീട്ടിക്കൊണ്ട്, അധിക പണലഭ്യത സബ്സിഡി പലിശനിരക്ക് വഹിക്കുന്ന അല്ലെങ്കിൽ എഴുതിത്തള്ളുന്ന അധിക ക്രെഡിറ്റിലേക്ക് വിവർത്തനം ചെയ്താൽ, ഒരുപക്ഷേ പലിശ സബ്സിഡി അല്ലെങ്കിൽ എഴുതിത്തള്ളിയ തുക ധനപരമായ ഉത്തേജകമായി കണക്കാക്കാം. കുടിശികയുള്ള ബാങ്ക് വായ്പ മാര്ച്ച് 23ന് 103.8 ലക്ഷം കോടി ആയിരുന്നത് ഇന്ന് 102 ലക്ഷം കോടി രൂപയായി കുറഞ്ഞു.
മെയ് 12ന് 20 ലക്ഷം കോടി രൂപയുടെ സാമ്പത്തിക ഉത്തേജക പാക്കേജ് പ്രഖ്യാപിച്ചുകൊണ്ട് പ്രധാനമന്ത്രി വാര്ത്തകളുടെ തലക്കെട്ട് കൈക്കലാക്കി. പക്ഷേ തലക്കെട്ടൊഴിച്ചാല് പേജ് ശൂന്യമായിരുന്നു. മെയ് 13 മുതൽ ധനമന്ത്രി പാക്കേജിന്റെ ‘വിശദാംശങ്ങൾ’ നൽകാൻ തുടങ്ങി. പക്ഷെ അവ്യക്തതയില് തുടർന്നത് (1) കൃഷിക്കാർ (2) കുടിയേറ്റക്കാർ (3) ജോലിയിൽ നിന്ന് പിരിച്ചുവിടപ്പെട്ട തൊഴിലാളികൾ (4) ജോലി നഷ്ടപ്പെട്ട അസംഘടിത മേഖലയിലെയും രജിസ്റ്റർ ചെയ്യാത്ത ബിസിനസുകളിലെയും തൊഴിലാളികൾ (5) സ്വയംതൊഴിൽ ചെയ്തിരുന്നവർ (6) ദിവസക്കൂലിക്ക് ജോലി ചെയ്യുന്നവർ (7) പണമില്ലാതെ കടം വാങ്ങാൻ നിർബന്ധിതരായ മധ്യവർഗം; (8) ധനമന്ത്രി പ്രഖ്യാപിച്ച ചെറുകിട-ഇടത്തരം പാക്കേജിന് പുറത്തായ ഏകദേശം 5.8 കോടി ആളുകള്. (രണ്ടാം ഘട്ടത്തിൽ ധനമന്ത്രി കുടിയേറ്റക്കാർക്കായി ഒരു സാമ്പത്തിക നടപടി പ്രഖ്യാപിച്ചു: രണ്ട് മാസത്തേക്ക് സൗജന്യ ഭക്ഷ്യധാന്യത്തിനായി 3,500 കോടി രൂപ).
ആദ്യഘട്ടം വിശകലനം ചെയ്തപ്പോള് 3,60,000 കോടി രൂപയുടെ അധികച്ചെലവാകും സർക്കാരിനുണ്ടാവുകയെന്ന് ഞാന് കരുതുന്നു. അതുപോലെ രണ്ടാമത്തെ ഘട്ടത്തില് 5,000 കോടി രൂപയായിരിക്കും ഇത്. ഖേദകരമെന്ന് പറയട്ടെ മൂന്നാം ഘട്ടം സംബന്ധിച്ച് വ്യക്തമല്ല.
കേന്ദ്രം വിട്ടുപോയ പ്രധാന പ്രശ്നം ഇതല്ല, അധിക വരുമാനം / വിഭവങ്ങൾ ഉണ്ടെങ്കിൽ മാത്രമേ അധിക ചെലവ് സാധ്യമാകൂ. ഇല്ലെങ്കിൽ 30,42,230 കോടി രൂപയുടെ ബജറ്റ് ചെലവിൽ നമ്മള് കുടുങ്ങും. എന്നാല് അധിക വരുമാനം / വിഭവങ്ങൾ എന്നിവ സംബന്ധിച്ച് സർക്കാര് നിശബ്ദത പുലർത്തുകയാണ്.
അധികമായി വായ്പയെടുക്കുന്നില്ലെങ്കിൽ, അധികച്ചെലവും, യുക്തിപരമായി, ധനപരമായ ഉത്തേജനവുമില്ല. ലോകമെമ്പാടും, അധിക വായ്പയെടുക്കൽ ധനപരമായ ഉത്തേജനത്തിന്റെ താക്കോലാണ്: കൂടുതൽ കടം വാങ്ങുകയും കൂടുതൽ ചെലവഴിക്കുകയും ചെയ്യുക, കടം വാങ്ങൽ കൈയിലൊതുങ്ങാത്ത നിലയിലെത്തിയാൽ, അധിക വായ്പയുടെ അല്ലെങ്കില് കമ്മിയുടെ ഒരു ഭാഗം ധനമാക്കി മാറ്റുക, അതായത് പണം അച്ചടിക്കുക.
അധിക വായ്പ അല്ലാതെ സമ്പദ്വ്യവസ്ഥയിലെ ആവശ്യം ഉത്തേജിപ്പിക്കുന്നതിന് മറ്റ് മാർഗങ്ങളില്ല. 20 ലക്ഷം കോടി രൂപ മറ്റൊരു ജുംല ആയിരിക്കും. ആത്മ നിർഭർ പോലെയുള്ള ജുംലകളില് മാത്രമായി നമ്മള് ഒതുങ്ങേണ്ടിവരും.
 2020-21 ബജറ്റിൽ നടപ്പ് വർഷം 30,42,230 കോടി രൂപ ചെലവഴിക്കാൻ കേന്ദ്രസർക്കാർ പദ്ധതിയിട്ടിരുന്നു. 7,96,337 കോടി രൂപ വായ്പയെടുക്കുന്നതിലൂടെ വരുമാനത്തിലെ കുറവ് പരിഹരിക്കാനാവും. ഇതായിരുന്നു ബജറ്റില് കണക്കാക്കിയിരുന്ന ധനക്കമ്മി; ജി.ഡി.പിയുടെ 3.5 ശതമാനത്തിന് തുല്യം.
എന്നാല് കൊറോണ വൈറസ് വ്യാപനം ഈ കണക്കുകൂട്ടലുകളെല്ലാം തെറ്റിച്ചു. വായ്പയെടുക്കുന്നത് 7,96,337 കോടി രൂപയായി പരിമിതപ്പെടുത്താൻ കഴിയില്ലെന്ന് സാമ്പത്തിക ശാസ്ത്രജ്ഞർ വ്യക്തമായിരുന്നു. കൂടുതൽ വായ്പയെടുക്കേണ്ടതായി വരും, സർക്കാരിന് മാത്രമാണ് ഇക്കാര്യം മനസിലാകാതിരുന്നത്. എന്നാല് 4.2 ലക്ഷം കോടി രൂപ അധികമായി വായ്പയെടുക്കേണ്ടിവരുമെന്ന് മനസില്ലാമനസോടെ സർക്കാരിന് സമ്മതിക്കേണ്ടിവന്നു. ഇതോടെ മൊത്തം വായ്പയെടുക്കേണ്ട തുക ഏകദേശം 12 ലക്ഷം കോടി രൂപയായി. ജി.ഡി.പി എസ്റ്റിമേറ്റിൽ മാറ്റമില്ലെന്ന് കരുതിയാല് ധനക്കമ്മി 5.3 ശതമാനമായിരിക്കും.
ഈ കണക്കുകള് ഒന്ന് പരിശോധിക്കാം :
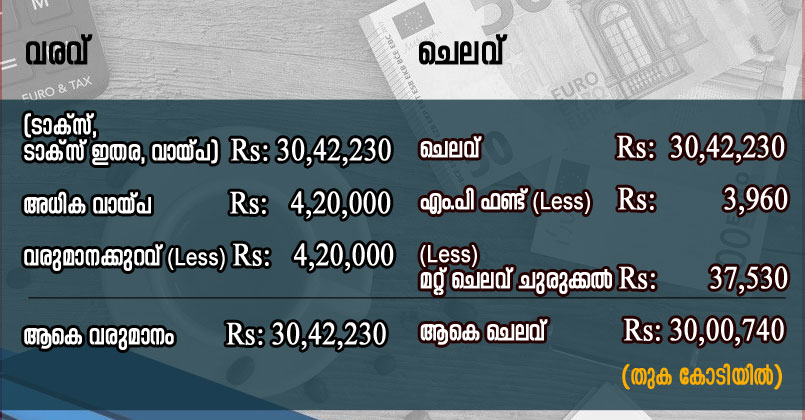 ദരിദ്ര കുടുംബങ്ങൾക്ക് നേരിട്ട് പണമായും മറ്റ് തരത്തിലുള്ള സയാഹമായും എത്തിക്കുകയും പൂർണ്ണമായും തകർന്ന സമ്പദ്വ്യവസ്ഥയെ ഉണർത്താനും ഉപയോഗിച്ചാൽ മാത്രമേ അധിക വായ്പയെടുക്കുന്ന തുക ധനപരമായ ഉത്തേജനമാകൂ എന്ന് ഞാൻ ചൂണ്ടിക്കാട്ടിയിരുന്നു. എന്നാല് 4.2 ലക്ഷം കോടി അധിക തുക വരുമാനക്കുറവ് പരിഹരിക്കാന് വേണ്ടി ഉപയോഗിക്കാനുള്ള സർക്കാർ നീക്കം ആശങ്കാജനകമാണ്. കണക്കാക്കിയ നികുതി വരുമാനത്തിലും ഓഹരി വിറ്റഴിക്കലിന്റെ വരുമാനത്തിലും വലിയ വ്യത്യാസം ഉണ്ടാകുമെന്ന് സർക്കാർ കരുതുന്നു. പ്രതീക്ഷിച്ച വരുമാനത്തില് നിന്നുള്ള ഈ വ്യത്യാസം 4.2 ലക്ഷം കോടി രൂപയായി കണക്കാക്കുകയാണെങ്കില് അധിക വായ്പയെടുത്ത തുക ഈ വ്യത്യാസം പരിഹരിക്കുന്നതിന് മാത്രമേ ഉപകരിക്കൂ. അങ്ങനെയെങ്കില് അധികവായ്പയെടുത്ത 4.2 ലക്ഷം കോടി രൂപ തീർച്ചയായും സാമ്പത്തിക ഉത്തേജകമായി കണക്കാക്കാനാവില്ല.
മറ്റ് ചെലവുകൾ സർക്കാർ വെട്ടിക്കുറയ്ക്കുമോ എന്ന കാര്യത്തിൽ വ്യക്തതയില്ല. ഇതുവരെ പ്രഖ്യാപിച്ച ചെലവ് ചുരുക്കലിലൂടെ സർക്കാരിന് 41,490 കോടി രൂപ ലാഭിക്കാനാകും. എന്നാല് കൊവിഡ്-19 നുമായി ബന്ധപ്പെട്ട ചെലവുകൾക്ക് ഇത് ഉപയോഗപ്പെടുത്തേണ്ടതിനാല് സാമ്പത്തിക ഉത്തേജനത്തിന് ഇതും ഫലപ്രദമാകില്ല.
മാർച്ച് 25 ന് കേന്ദ്രം പ്രഖ്യാപിച്ച 1.7 ലക്ഷം കോടി രൂപയുടെ പാക്കേജ് സാമ്പത്തിക ഉത്തേജക പാക്കേജായി സർക്കാർ കണക്കാക്കുമെന്ന് ഞാൻ സംശയിക്കുന്നു. യഥാർത്ഥത്തിൽ, പണമായി 60,000 കോടി രൂപയും ഭക്ഷ്യധാന്യങ്ങള്ക്കായി 40,000 കോടി രൂപയുമാണ് വേണ്ടിയിരുന്നത് (നേരത്തെ ബജറ്റില് കണക്കാക്കിയിട്ടില്ല). അതിനാൽ ഈ ഒരു ലക്ഷം കോടി രൂപയെ സാമ്പത്തിക ഉത്തേജകമായി കണക്കാക്കാം.
അധിക ധനം നൽകാനുള്ള റിസർവ് ബാങ്കിന്റെ നടപടികളെയും ധനപരമായ ഉത്തേജകമായി സർക്കാർ കണക്കാക്കുമെന്ന് ഞാൻ സംശയിക്കുന്നു. അധിക ധനത്തെ ചെലവുമായി കൂട്ടിക്കുഴയ്ക്കുന്നത് ആശയക്കുഴപ്പമുണ്ടാക്കുന്നതാണ്. അധിക വായ്പ എന്നത് വിതരണവുമായി ബന്ധപ്പെട്ട് നില്ക്കുമ്പോള്, ധനപരമായ ഉത്തേജനം ഡിമാന്ഡുമായി ബന്ധപ്പെട്ട് നില്ക്കുന്നതാണ്. മാർച്ച് 27 മുതൽ 5.24 ലക്ഷം കോടി രൂപയുടെ അധിക പണലഭ്യത റിസർവ് ബാങ്ക് നൽകിയിട്ടുണ്ട്.
സർക്കാരിന് അനുകൂലമായി വാദം നീട്ടിക്കൊണ്ട്, അധിക പണലഭ്യത സബ്സിഡി പലിശനിരക്ക് വഹിക്കുന്ന അല്ലെങ്കിൽ എഴുതിത്തള്ളുന്ന അധിക ക്രെഡിറ്റിലേക്ക് വിവർത്തനം ചെയ്താൽ, ഒരുപക്ഷേ പലിശ സബ്സിഡി അല്ലെങ്കിൽ എഴുതിത്തള്ളിയ തുക ധനപരമായ ഉത്തേജകമായി കണക്കാക്കാം. കുടിശികയുള്ള ബാങ്ക് വായ്പ മാര്ച്ച് 23ന് 103.8 ലക്ഷം കോടി ആയിരുന്നത് ഇന്ന് 102 ലക്ഷം കോടി രൂപയായി കുറഞ്ഞു.
മെയ് 12ന് 20 ലക്ഷം കോടി രൂപയുടെ സാമ്പത്തിക ഉത്തേജക പാക്കേജ് പ്രഖ്യാപിച്ചുകൊണ്ട് പ്രധാനമന്ത്രി വാര്ത്തകളുടെ തലക്കെട്ട് കൈക്കലാക്കി. പക്ഷേ തലക്കെട്ടൊഴിച്ചാല് പേജ് ശൂന്യമായിരുന്നു. മെയ് 13 മുതൽ ധനമന്ത്രി പാക്കേജിന്റെ ‘വിശദാംശങ്ങൾ’ നൽകാൻ തുടങ്ങി. പക്ഷെ അവ്യക്തതയില് തുടർന്നത് (1) കൃഷിക്കാർ (2) കുടിയേറ്റക്കാർ (3) ജോലിയിൽ നിന്ന് പിരിച്ചുവിടപ്പെട്ട തൊഴിലാളികൾ (4) ജോലി നഷ്ടപ്പെട്ട അസംഘടിത മേഖലയിലെയും രജിസ്റ്റർ ചെയ്യാത്ത ബിസിനസുകളിലെയും തൊഴിലാളികൾ (5) സ്വയംതൊഴിൽ ചെയ്തിരുന്നവർ (6) ദിവസക്കൂലിക്ക് ജോലി ചെയ്യുന്നവർ (7) പണമില്ലാതെ കടം വാങ്ങാൻ നിർബന്ധിതരായ മധ്യവർഗം; (8) ധനമന്ത്രി പ്രഖ്യാപിച്ച ചെറുകിട-ഇടത്തരം പാക്കേജിന് പുറത്തായ ഏകദേശം 5.8 കോടി ആളുകള്. (രണ്ടാം ഘട്ടത്തിൽ ധനമന്ത്രി കുടിയേറ്റക്കാർക്കായി ഒരു സാമ്പത്തിക നടപടി പ്രഖ്യാപിച്ചു: രണ്ട് മാസത്തേക്ക് സൗജന്യ ഭക്ഷ്യധാന്യത്തിനായി 3,500 കോടി രൂപ).
ആദ്യഘട്ടം വിശകലനം ചെയ്തപ്പോള് 3,60,000 കോടി രൂപയുടെ അധികച്ചെലവാകും സർക്കാരിനുണ്ടാവുകയെന്ന് ഞാന് കരുതുന്നു. അതുപോലെ രണ്ടാമത്തെ ഘട്ടത്തില് 5,000 കോടി രൂപയായിരിക്കും ഇത്. ഖേദകരമെന്ന് പറയട്ടെ മൂന്നാം ഘട്ടം സംബന്ധിച്ച് വ്യക്തമല്ല.
കേന്ദ്രം വിട്ടുപോയ പ്രധാന പ്രശ്നം ഇതല്ല, അധിക വരുമാനം / വിഭവങ്ങൾ ഉണ്ടെങ്കിൽ മാത്രമേ അധിക ചെലവ് സാധ്യമാകൂ. ഇല്ലെങ്കിൽ 30,42,230 കോടി രൂപയുടെ ബജറ്റ് ചെലവിൽ നമ്മള് കുടുങ്ങും. എന്നാല് അധിക വരുമാനം / വിഭവങ്ങൾ എന്നിവ സംബന്ധിച്ച് സർക്കാര് നിശബ്ദത പുലർത്തുകയാണ്.
അധികമായി വായ്പയെടുക്കുന്നില്ലെങ്കിൽ, അധികച്ചെലവും, യുക്തിപരമായി, ധനപരമായ ഉത്തേജനവുമില്ല. ലോകമെമ്പാടും, അധിക വായ്പയെടുക്കൽ ധനപരമായ ഉത്തേജനത്തിന്റെ താക്കോലാണ്: കൂടുതൽ കടം വാങ്ങുകയും കൂടുതൽ ചെലവഴിക്കുകയും ചെയ്യുക, കടം വാങ്ങൽ കൈയിലൊതുങ്ങാത്ത നിലയിലെത്തിയാൽ, അധിക വായ്പയുടെ അല്ലെങ്കില് കമ്മിയുടെ ഒരു ഭാഗം ധനമാക്കി മാറ്റുക, അതായത് പണം അച്ചടിക്കുക.
അധിക വായ്പ അല്ലാതെ സമ്പദ്വ്യവസ്ഥയിലെ ആവശ്യം ഉത്തേജിപ്പിക്കുന്നതിന് മറ്റ് മാർഗങ്ങളില്ല. 20 ലക്ഷം കോടി രൂപ മറ്റൊരു ജുംല ആയിരിക്കും. ആത്മ നിർഭർ പോലെയുള്ള ജുംലകളില് മാത്രമായി നമ്മള് ഒതുങ്ങേണ്ടിവരും.